העסק שלך מרוויח. ככה כתוב באקסל. אז למה בעשירי לחודש אתה מזיע מול חשבון הבנק ומתפלל שהסליקה תעבור לפני המשכורות? במאמר הזה נפרק את הפער הכי מסוכן בעולם העסקים: ההבדל בין רווח על הנייר לבין כסף אמיתי בקופה. ואיך סוגרים אותו לפני שהוא סוגר אותך.
יש רגע כזה שכל בעל עסק מכיר.
רואה החשבון שולח דוח. שורה תחתונה ירוקה. רווח נקי יפה. אתה אמור להיות מרוצה… אבל בפועל? המינוס בעו"ש רק גדל. הספקים מחכים. ואתה שואל את עצמך שאלה שאסור לשאול בקול רם: "אם אני מרוויח, איפה הכסף?"
זאת לא תחושת בטן. זאת סטטיסטיקה.
המספר שאף אחד לא מספר לך ביום שפתחת עסק
מחקר של U.S. Bank, שנערך על ידי החוקרת ג'סי הייגן, מצא שב-82% מהמקרים של קריסת עסקים קטנים, ניהול תזרים לקוי היה גורם מרכזי בנפילה. לא מוצר גרוע. לא שיווק חלש. כסף שנגמר לפני שהלקוחות שילמו.
תעצור על המספר הזה שנייה. עסק ממוצע יכול לשרוד פחות מחודש בלי הכנסות. חודש אחד של לקוח גדול שמאחר בתשלום, קמפיין שנכשל או חג ארוך… וזהו. גם CB Insights, שניתחו מאות סטארטאפים שנסגרו, מצאו ש"נגמר הכסף" הוא אחת הסיבות המובילות לסגירה. לא חוסר ברעיון. חוסר במזומן.
והנה החלק המטריד: רוב בעלי העסקים מגלים את זה מאוחר מדי, כי הם מסתכלים על הדוח הלא נכון.
רווח זה דעה. מזומן זה עובדה
בוא נעשה סדר, בלי אף מונח של רואי חשבון.
רווח זה לוח התוצאות של המשחק. הוא אומר לך אם המודל העסקי שלך עובד לאורך זמן.
תזרים זה החמצן. כמה כסף באמת נכנס לחשבון החודש, וכמה באמת יצא ממנו.
ואפשר לנצח במשחק… ולהיחנק באמצע. איך? פשוט מאוד: העסק שלך משלם היום, ומקבל את הכסף מחר. שכר, ספקים, פרסום, שכירות… הכל יוצא עכשיו. וההכנסות? מגיעות בשוטף פלוס 60, בפריסת תשלומים, או "אחרי החג".
אני מכיר את הפער הזה מבפנים. בעסק שלי חלק גדול מהמכירות נסלק בפריסת תשלומים ארוכה. זה אומר שביום שסגרתי עסקה, שילמתי את כל ההוצאות עליה מיד: פרסום, עמלות, צוות. אבל ההכנסה ממנה מטפטפת לאורך יותר משנה. על הנייר? עסקה רווחית. בקופה? חודשים שבהם התזרים עובד בחצי כוח. מי שלא בונה את העסק סביב העובדה הזאת, מגלה אותה בדרך הקשה.
הטעות שעשיתי בעצמי (ושילמתי עליה בשערות לבנות)
ב-2019 עשיתי משהו שהיום נשמע לי הזוי.
הייתי משקיע כמעט 90% מהמזומן של העסק בקריפטו ומניות. בכוונה. הלוגיקה שלי הייתה "לייצר לחץ": אם אין כסף בקופה, אני אהיה חייב להכניס עוד. חרדה כלכלית בתור מנוע צמיחה.
וזה עבד… בערך כמו לנהוג עם היד על הצופר. הלחץ באמת דחף אותי לפעולה. אבל הוא גם הכניס אותי למוד הישרדות שעלה לי בבריאות ובשקט הנפשי. עסק רווחי לגמרי, עם בעלים שחי כאילו הוא פושט רגל. כי רוקנתי את החמצן במו ידיי.
המסקנה שיצאתי איתה מלווה אותי עד היום, והיא עברה מאז ליותר מ-300 היזמים שנקסט לבל ליוותה:
לרוקן את הקופה, לכל מטרה שהיא, זה לא "אגרסיביות עסקית". זה לחתוך לעצמך את צינור החמצן ולקוות שתספיק לשחות למעלה.
5 החורים שדרכם בורח לך הכסף
כשעסק רווחי נחנק, כמעט תמיד תמצא אחד מחמשת אלה:
- פער הגבייה. אתה משלם לספקים מיד, אבל גובה מהלקוחות בשוטף פלוס 30, 60 ואפילו 90. בפועל אתה בנק שנותן הלוואות בלי ריבית… על חשבון עצמך.
- פריסת תשלומים בלי תכנון. מכרת ב-12 תשלומים? ההוצאה על המכירה יצאה החודש, וההכנסה תסתיים רק בשנה הבאה. כל מכירה כזאת מגדילה רווח ומקטינה מזומן בטווח הקצר.
- פרסום שמוחזר באיחור. שילמת על קמפיין היום. הלקוח שהגיע ממנו ישלם לאורך חודשים. אם לא חישבת מתי הכסף חוזר בפועל, הקמפיין "המצליח" שלך יכול לייבש אותך.
- הוצאות קבועות שגדלו עם האגו. משרד גדול יותר, מנויים על כלים שאף אחד לא פותח, גיוסים מוקדמים מדי. כל שקל קבוע הוא התחייבות שהתזרים חייב לכסות כל חודש, גם בחודש חלש.
- אפס כרית ביטחון. זוכר את 27 הימים? לפי סקר של הפדרל ריזרב מ-2024, 44% מהעסקים הקטנים חוו בשנה האחרונה בעיית תזרים שמנעה מהם לשלם הוצאות בזמן. בלי כרית, כל תקלה קטנה הופכת למשבר.
איך עוצרים את הדימום: תוכנית ב-4 צעדים
לא צריך תואר בחשבונאות. צריך שגרה פשוטה ועקבית:
- צעד 1: פגישה שבועית עם המספרים. חצי שעה, פעם בשבוע, מול שלושה מספרים בלבד: כמה נכנס בפועל, כמה יצא בפועל, כמה יש בחשבון. לא דוח רווח והפסד. תנועות בנק אמיתיות. מי שמסתכל על התזרים פעם ברבעון, מנהל את העסק במבט לאחור.
- צעד 2: תקדים את הכסף שנכנס. תבקש מקדמות. תציע הנחה קטנה על תשלום מראש. תעביר לקוחות קבועים להוראת קבע בתחילת חודש. כל יום שהכסף מגיע מוקדם יותר, הוא יום חמצן שקנית בחינם.
- צעד 3: תאחר את הכסף שיוצא. תנהל משא ומתן על תנאי תשלום מול ספקים, תפרוס הוצאות גדולות, ותעבור על כל המנויים והקבועות אחת לרבעון. שקל שיוצא מאוחר יותר שווה בדיוק כמו שקל שנכנס מוקדם יותר.
- צעד 4: תבנה כרית של 3 חודשי הוצאות. אחוז קבוע מכל הכנסה עובר לחשבון נפרד, לפני הכל. זה לא כסף "מת". זה הכסף שמאפשר לך לקבל החלטות מצמיחה ולא מפאניקה.
אל תסגרו חור תזרימי בהלוואה לפני שהבנתם מאיפה הוא מגיע. הלוואה על תזרים שדולף היא כמו למלא דלי מחורר. קודם סותמים את החור מהרשימה למעלה, רק אז שוקלים מימון.
ההבדל בין עסק ששורד לעסק שישן טוב בלילה
הנה מה שקורה כשמסדרים את התזרים. פתאום אתה לא מפחד לפתוח את האפליקציה של הבנק. אתה יכול להגיד "לא" ללקוח גרוע, כי אתה לא צריך את הצ'ק שלו כדי לשרוד את החודש. אתה משקיע בפרסום כשזה נכון אסטרטגית, לא כשאתה מיואש. ואתה מקבל את ההחלטות הגדולות מרווחה, לא ממצוקה.
זה בדיוק ההבדל שמדברת עליו אסנת, שעברה את התהליך הזה בעצמה:
"החזרתי את ההשקעה שלי בליווי עם יהב תוך פחות מחודש"
שים לב מה היא מדדה: לא "כמה למדתי" אלא כמה מהר הכסף חזר. ככה חושב מי שמבין תזרים. כל שקל שיוצא מהעסק צריך תאריך חזרה משוער. גם שקל של פרסום, גם שקל של ליווי עסקי, גם שקל של כלים ואוטומציות.
עסק לא נסגר ביום שהוא מפסיק להיות רווחי. הוא נסגר ביום שנגמר לו המזומן. לפעמים אלה אותם ימים… ולפעמים יש ביניהם פער של שנה שלמה שבה עוד אפשר היה להציל הכל.
שאלות נפוצות על תזרים מזומנים
העסק שלי רווחי אבל אני תמיד במינוס. זה נורמלי?
זה נפוץ, אבל זה לא בריא. ברוב המקרים הסיבה היא פער תזמון: ההוצאות יוצאות לפני שההכנסות נכנסות. תתחיל מפגישה שבועית עם תנועות הבנק, תמפה מתי הכסף באמת נכנס ויוצא, ותצמצם את הפער משני הכיוונים: הקדמת גבייה ואיחור תשלומים.
כמה כסף עסק קטן צריך להחזיק בצד?
המחקר של JPMorgan Chase Institute מצא שלעסק החציוני יש 27 ימי מזומן בלבד. היעד שאני ממליץ עליו: כרית של 3 חודשי הוצאות קבועות בחשבון נפרד. בונים אותה בהדרגה, אחוז קבוע מכל הכנסה, לפני כל הוצאה אחרת.
האם למכור בפריסת תשלומים זה רעיון רע?
ממש לא. פריסה מגדילה מכירות משמעותית. אבל חייבים לתכנן אותה: לדעת שההוצאות על כל מכירה יוצאות מיד בעוד ההכנסה מתפרסת קדימה, ולוודא שיש מספיק מזומן לגשר על התקופה. פריסה בלי תכנון תזרימי היא הדרך הכי מהירה להיות רווחי ומיובש בו זמנית.
רוצה עסק שמרוויח גם על הנייר וגם בבנק?
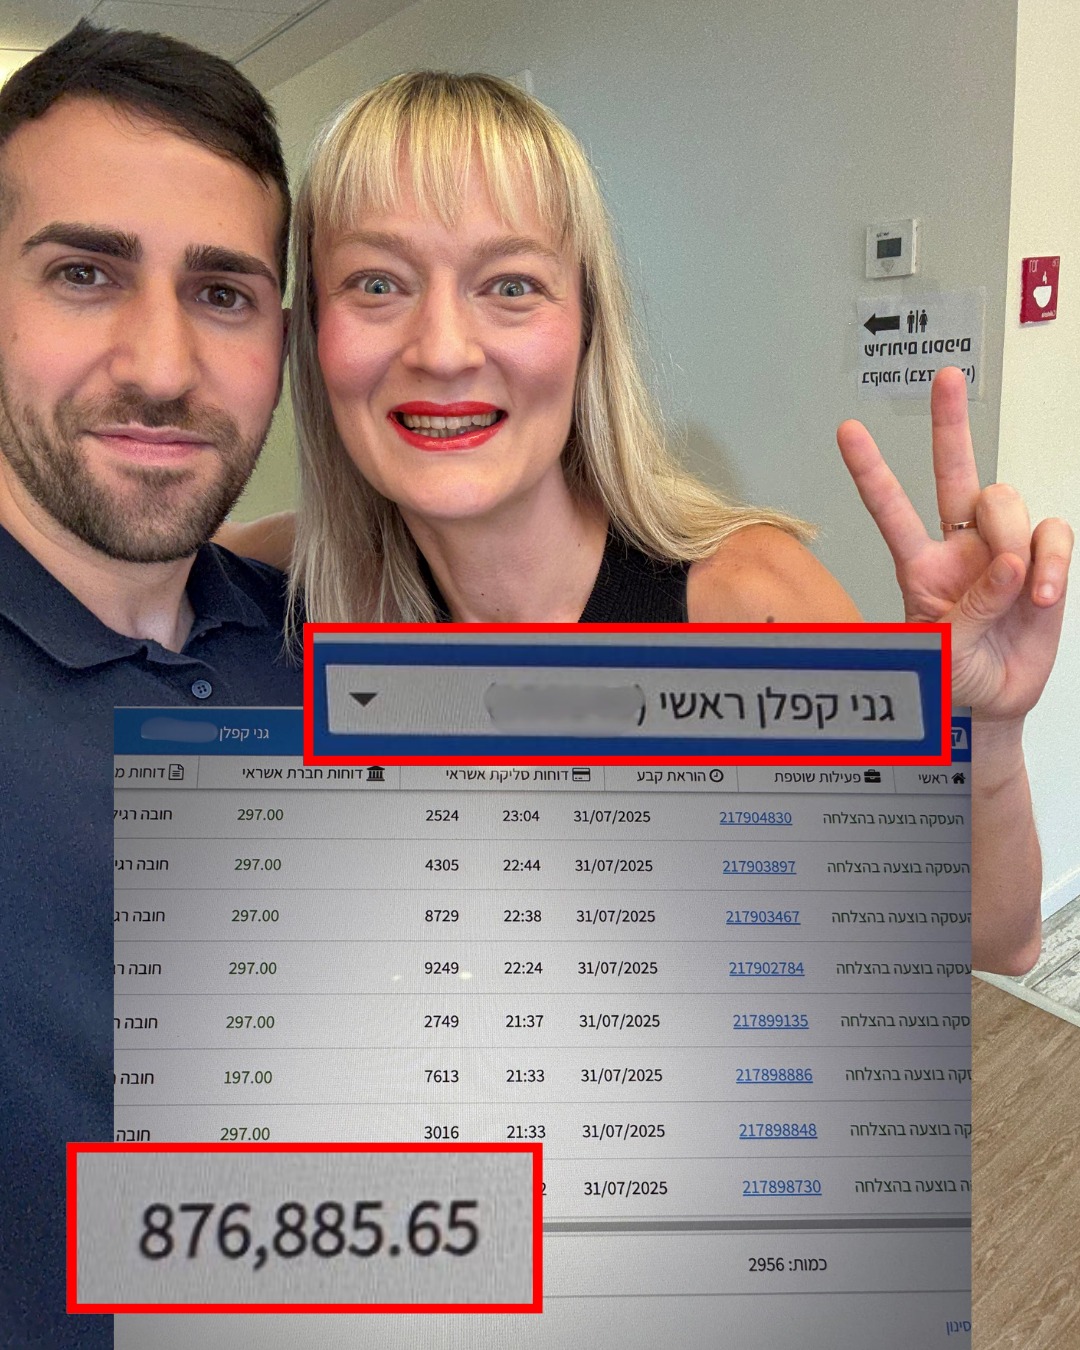
נקסט לבל ליוותה יותר מ-300 יזמים ובעלי עסקים, שייצרו ביחד מעל 150 מיליון שקל באונליין. השיטה בנויה על מודל Full Stack: מנטורים בכירים, קהילה חזקה ותוכנית עבודה שמסתכלת קודם כל על הכסף שנכנס בפועל. אם העסק שלך רווחי על הנייר אבל התזרים חונק אותך, בוא נבדוק אם אנחנו יכולים לעזור.
לבדיקת התאמה ›באהבה ענקית,
יהב.