המודעות משלמות על עצמן. שקל יוצא בבוקר, שניים חוזרים בערב, ולא צריך לבדוק את העו"ש לפני שמעלים תקציב. זה החלום. אל תיקח הלוואה לפרסום לפני שיש לך את המספר שמוכיח שאתה שם. כמעט כל בעל עסק שואל אותי את זה: לקחת הלוואה בשביל להאיץ? התשובה שלי היא כן. אבל רק אחרי תנאי אחד שרוב בעלי העסקים מדלגים עליו. וגם אני דילגתי.
ההלוואה של 50 אלף שקל שלימדה אותי את השיעור הזה
ב-2016 הייתי בטוח שמצאתי את הדרך. לייבא מוצר מסין, לשלוח למחסנים של אמזון בארצות הברית, ולסלוק אמריקאים בזמן שאני ישן. הרפתקה כזאת דורשת שני דברים: אומץ וכסף. אומץ היה לי. כסף לא.
אז לקחתי הלוואה מהבנק. 50 אלף שקל, בריבית של בערך 20 אחוז. והחישוב שלי היה גאוני: "אני מחזיר את זה תוך שלושה חודשים, אז מה זה משנה כמה ריבית?"
הבאתי מעצב גרפי, צלם, קראתי למותג Oasis Beat, והעברתי את כל הכסף לספקים בסין. המוצר? אוזניות בלוטות' נגד מים, עוד לפני עידן ה-AirPods. יודע מה קרה אחר כך? כלום. המוצר שכב באמזון והעלה אבק. וכל חודש התשלום של ההלוואה ירד וחנק לי את העובר ושב. הטיפשות הזאת עלתה לי 60 אלף שקל והמון זמן. חזרתי לקטנוע, לעשות משלוחים ולהחזיר חובות.
והנה החלק שלקח לי שנים להבין. הטעות לא הייתה הריבית. 20 אחוז זה הרבה, אבל זה לא מה שהרג את העסק. מה שהרג אותו זה שלקחתי הלוואה על ניחוש. לא היה לי מספר אחד שמוכיח שהמוצר נמכר. הריבית רק קבעה כמה מהר אני טובע.
למה עסק קטן משלם יותר על בדיוק אותו כסף
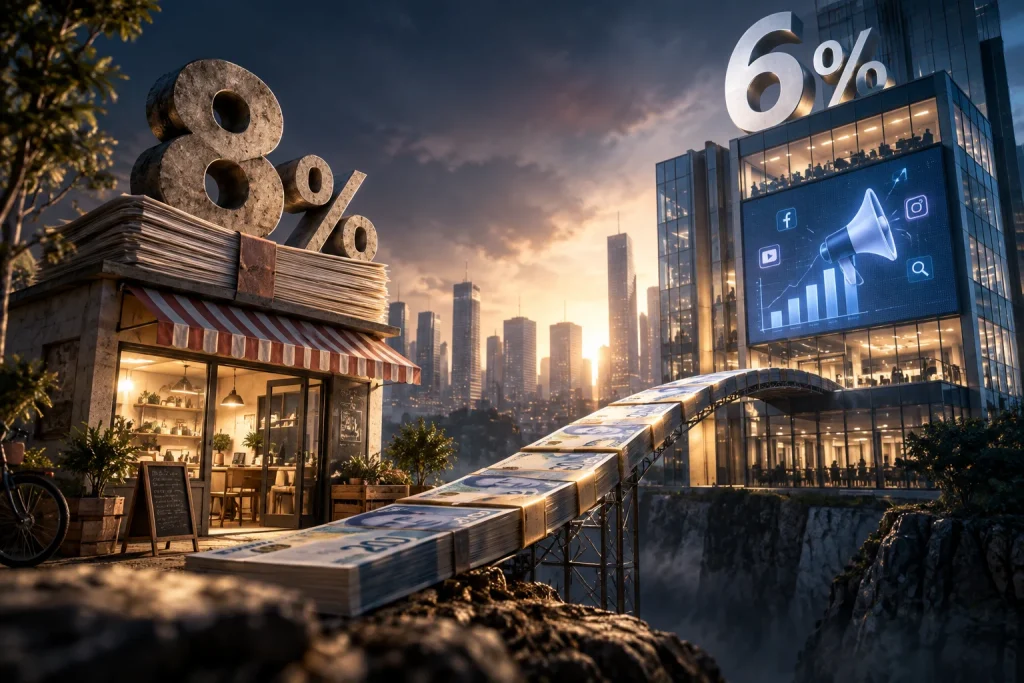
קודם המספרים, כי כדאי שתדע כמה זה עולה לך. לפי נתונים שהציג פורום העצמאים בהסתדרות בינואר 2025 (ניתוח של ד"ר רובי נתנזון), ב-2024 ריבית האשראי לעסקים זעירים עמדה על יותר מ-8 אחוז, לעומת יותר מ-6 אחוז לעסקים גדולים. וב-2021, כשריבית בנק ישראל הייתה כמעט אפס, הפער היה עוד יותר קיצוני: כמעט 4 אחוז לקטנים לעומת 2 אחוז לגדולים. פי שניים. גם TheMarker פרסם בספטמבר 2026 גרף עם הכותרת "הקטנים משלמים יותר על אשראי". זה לא רושם. זו מדיניות.
למה? כי הבנק לא מתמחר אותך. הוא מתמחר את הסיכון שלו. חברה גדולה מביאה לבנק דוחות של עשר שנים, נכסים, ומחזור שלא תלוי בלקוח אחד. עסק קטן מביא סיפור ואקסל. תחשוב על זה כמו ביטוח רכב לנהג חדש. הוא לא בהכרח נהג גרוע. פשוט אין עליו דאטה, אז הוא משלם יותר.
ועכשיו הדבר שאף אחד לא אומר לך: הפער הזה, שכולם מתלוננים עליו, כמעט לא משנה בהחלטה אם לקחת הלוואה לפרסום. הלוואה של 50 אלף שקל ב-8 אחוז עולה עד 4,000 שקל בשנה, אם כל הכסף בחוץ שנה שלמה. ב-6 אחוז, עד 3,000. ההבדל בין "עסק קטן" ל"חברה גדולה" הוא בערך 80 שקל בחודש. זה לא מה שיפיל אותך. מה שיפיל אותך זה מה שהפיל אותי.
הריבית קובעת כמה ההלוואה עולה. הפאנל קובע אם ההלוואה מחזירה את עצמה. בעלי עסקים מתווכחים על הראשון ומזניחים את השני.
הטעות שרוב ההלוואות בנויות עליה
הפדרל ריזרב האמריקאי מפרסם כל שנה סקר אשראי לעסקים קטנים. בדוח 2026 (על סקר 2025), 60 אחוז מהעסקים ביקשו מימון בשנה האחרונה. והסיבה הנפוצה ביותר לא הייתה צמיחה. 56 אחוז ביקשו כסף כדי לכסות הוצאות שוטפות. רק 46 אחוז ביקשו אותו בשביל הרחבה או הזדמנות חדשה.
זה ההבדל בין שני סוגי הלוואה שנראים זהים בטופס של הבנק. הלוואה כדי לשרוד, והלוואה כדי להאיץ. הראשונה קונה זמן. השנייה קונה מכירות. ובעל עסק שמערבב ביניהן, שלוקח הלוואה "לפרסום" כשבעצם הוא צריך אותה למשכורות, נכנס למלכודת שאני מכיר מבפנים.
יש לזה גם אישור מכיוון אחר. CB Insights ניתחו במרץ 2026 מאות סטארטאפים שנסגרו מאז 2023. ב-70 אחוז מהמקרים הסיבה המוצהרת הייתה "נגמר הכסף". אבל כשחפרו, הסיבות האמיתיות היו מוצר שהשוק לא רצה (43 אחוז) ועסקים שהפסידו כסף על כל מכירה (19 אחוז). כלומר, הכסף לא נגמר סתם. הוא נגמר כי כל שקל שנכנס למכונה יצא ממנה קטן יותר. הלוואה לא מתקנת מכונה כזאת. היא רק מאיצה אותה.
אם אתה שוקל הלוואה לפרסום ואין לך תשובה במספר לשאלה "כמה כסף חוזר על כל 100 שקל שאני מוציא על מודעות?", אתה לא לוקח הלוואה לפרסום. אתה לוקח הלוואה להימור, ומשלם עליה ריבית של עסק קטן.
המספר היחיד שקובע אם הלוואה לפרסום משתלמת
לפני עשרים שנה, אם רצית חשיפה גדולה, היית דוחף 200 אלף שקל על פרסומת בטלוויזיה עם מספר טלפון, ורץ להתפלל שהטלפון יצלצל. היום? הכל מדיד. אתה יודע כמה אנשים ראו את המודעה, כמה הקליקו, כמה הגיעו לדף, כמה השאירו פרטים, כמה קנו. ואת הדבר הכי חשוב: תוך כמה זמן הכסף חוזר הביתה.
קוראים לזה "זמן החזר" (payback). במילים של בעל עסק: כמה ימים עוברים מהרגע שהכסף יוצא למודעה ועד שהוא חוזר לחשבון כמזומן. לא כהזמנה. לא כחוזה. כמזומן. תחשוב על זה כמו על דוכן בשוק. אתה קונה סחורה בבוקר בכסף שלווית. אם מכרת הכל עד הערב, הריבית לא מעניינת אותך. אם הסחורה נשארה על הדוכן שבוע, הריבית מתחילה לכאוב. אם היא נשארה חודשיים, אין דוכן.
הלוואה עסקית ב-8 אחוז לשנה עולה קצת פחות מ-0.7 אחוז לחודש. פאנל שמחזיר את הכסף תוך 30 עד 60 יום כמעט לא מרגיש את זה. פאנל שמחזיר אותו תוך שנה, מרגיש. פאנל שלא נמדד בכלל, זה הסיפור של האוזניות שלי.
ויש מלכודת אחת שלמדתי על בשרי בעסק שלי. כשלקוח משלם בתשלומים, הכסף לא נכנס ביום המכירה. הוא מתפרס על חודשים. אם המודעות והמשכורות יורדות בחודש הראשון, ורק חלק קטן מהעסקה נכנס באותו חודש, התזרים שלך רץ בחצי כוח בדיוק כשההלוואה דורשת את ההחזר שלה. תחשב את זמן ההחזר לפי מה שנכנס בפועל, לא לפי מחיר העסקה. ההבדל בין השניים הוא ההבדל בין הלוואה שמאיצה לבין הלוואה שחונקת.
לא צריך הלוואה בשלב הראשון. צריך 100 שקל כדי למדוד דופק. ואחרי שיש דופק, הלוואה הופכת מהימור להאצה.
ארבעה תנאים לפני שלוקחים שקל אחד מהבנק
זה הסדר שאני עובד לפיו היום, ושהמנטורים בנקסט לבל עוברים עם כל יזם לפני שהוא מעלה תקציב. הוא לא מסובך. הוא פשוט דורש סבלנות של חודש.
- מדוד בכסף שלך קודם. תקציב קטן, כמה מאות שקלים ביום, לפחות 30 יום ברצף. לא בשביל להרוויח. בשביל לדעת. 100 שקל שיצאו ו-1,000 שחזרו זה מספר. "אנשים מגיבים טוב" זה לא.
- דע את זמן ההחזר במזומן. כמה ימים מהמודעה ועד שהכסף בעו"ש. אם אתה מוכר בתשלומים, ספור רק את התשלום הראשון. זה המספר שההלוואה תתמודד איתו.
- קבע מראש מתי אתה עוצר. לפני שהכסף נכנס לחשבון, כתוב על דף: "אם אחרי X ימים עלות המכירה עוברת Y, אני מכבה". הכסף שכבר יצא הוא לא סיבה להמשיך. הוא בדיוק הסיבה שאנשים ממשיכים.
- ודא שהצמיחה לא שוברת את המספר. כשמעלים תקציב, התשואה על כל שקל יורדת. זה טבעי. יצא 100 ונכנס 1,000 בתקציב קטן לא אומר שיצא 10,000 ונכנס 100,000. עלה במדרגות, ובכל מדרגה מדוד מחדש.
מתי כן, ומתי בשום אופן לא
- כן: יש לך פאנל שרץ 30 יום ומעלה, מחזיר את הכסף במזומן תוך פחות מחודשיים, ומה שחוסם אותך הוא רק תקציב. פה הלוואה היא כלי, והריבית של עסק קטן היא הוצאה זניחה מול המכירות שאתה מפסיד בלי התקציב.
- כן, בזהירות: הפאנל עובד אבל זמן ההחזר ארוך בגלל תשלומים. קח פחות ממה שהבנק מציע, ובנה את ההחזר החודשי כך שהוא נכנס בקלות מהתשלום הראשון של הלקוחות, לא מהעסקה המלאה.
- לא: אין לך מספר. יש לך תחושה, השראה מפודקאסט, ומישהו שצעק שב-2026 "חייבים לדחוף הכל על ממומן". זה בדיוק המקום שבו הייתי ב-2016. ההלוואה לא תיצור פאנל. היא רק תגרום לכישלון לעלות יותר.
- לא: ההלוואה אמורה לכסות גם משכורות וגם מודעות. זו לא הלוואה לפרסום. זו הלוואה לשרוד, ואיתה צריך לטפל בבעיה אחרת לגמרי, של מבנה ההוצאות, לא של תקציב המדיה.
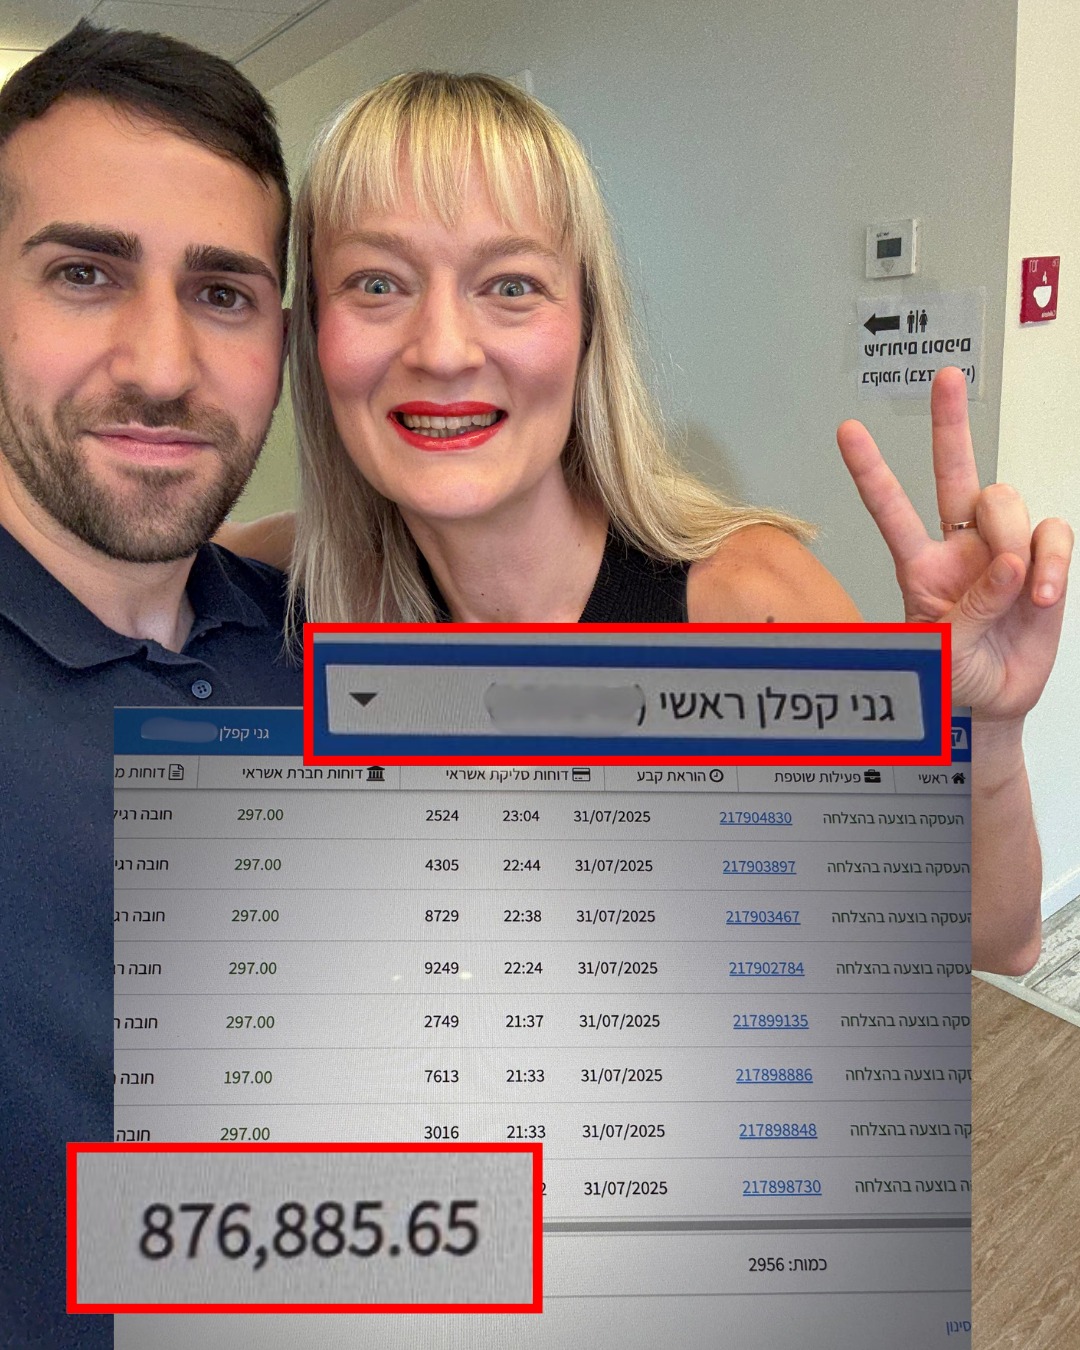
ולמה אני מתעקש על מספרים ולא על תחושה? כי ההחלטה על הלוואה היא בדיוק הרגע שבו יזם לבד מקשיב לפחד שלו או לאגו שלו. שניהם טועים. בתוך ליווי עסקי שבנוי נכון, בשיטת Full Stack שבה כל חלק בעסק נמדד, המנטור הבכיר יושב איתך על זמן ההחזר ועל נקודת העצירה לפני שאתה נוגע בבנק, ולידך קהילה של יזמים שכבר עברו את ההחלטה הזאת ויכולים להגיד לך מה קרה להם אחרי. ככה 300 יזמים שליווינו בנקסט לבל ייצרו ביחד, במצטבר, מעל 150 מיליון שקל באונליין. לא כי לקחו הלוואות גדולות. כי מדדו לפני שהאיצו.
"הקורס התחיל להימכר בקמפיין ממומן בלי התערבות שלי, ופשוט התחלתי לראות מכירות לדבר הזה, זה היה מטורף. התוכנית של יהב שינתה לי את העסק והקפיצה לי את ההכנסות"
השורה התחתונה
עסק קטן משלם על הלוואה יותר מחברה גדולה. זו עובדה, וכדאי להכיר אותה. אבל היא לא ההחלטה. ההחלטה היא אם יש לך פאנל מדוד עם זמן החזר ידוע, או ניחוש עם לוגו יפה. עם הראשון, הלוואה לפרסום היא אחת ההשקעות הכי חכמות שתעשה. עם השני, היא הדרך הכי מהירה לחזור לקטנוע. אני יודע. הייתי שם. איך בונים שיווק דיגיטלי שמודדים כל יום במקום לקוות, כתבתי כאן.
רוצה לדעת אם העסק שלך מוכן להאיץ?
לפני שאתה חותם לבנק, כדאי לדעת אם הפאנל מוכן לתקציב. בשיחת התאמה קצרה נבדוק איפה העסק שלך עומד, מה המספרים אומרים, ואם ליווי עם מנטורים בכירים וקהילה של יזמים הוא הצעד הנכון עכשיו. גם אם לא תמשיך, תצא משם עם תשובה ברורה: הפאנל שלך מוכן לתקציב, או עדיין לא.
לבדיקת התאמה ›באהבה ענקית,
יהב.